Domain soldateska.de kaufen?
Wir ziehen mit dem Projekt
soldateska.de um.
Sind Sie am Kauf der Domain
soldateska.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soldateska.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
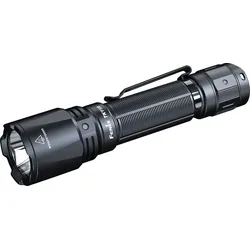
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
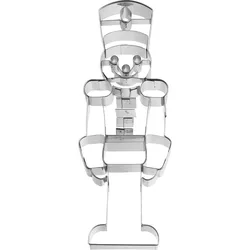
Birkmann Weihnachtskuchenform SoldatWeihnachten kann viele Formen annehmen! So wie die festlichen Backwaren, die mit den Formen der Weihnachtskollektion hergestellt werden - duftend nach Gewürzen und reizvoll mit aufwendigen Dekorationen. Vorteile: Die Birkmann Weihnachtsformen gibt es in verschiedenen festlichen Formen. Auf der einen Seite haben sie einen sicher abgerundeten Rand, auf der anderen Seite eine scharfe Kante , ideal zum Ausstechen. Schicksal: Die Formen sind zum Ausstechen von Formen aus Mürbeteig- und Lebkuchengebäck gedacht. Sie eignen sich auch zum Ausstechen von Dekorationen aus Zuckerguss. Materialien: Jede Form ist aus rostfreiem Stahl gefertigt. Gut zu wissen! Spülmaschinenfest.7,61 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.